> 抓取存档|来源:公众号「我的月月分红笔记」|发布:2026-02-27|链接:https://mp.weixin.qq.com/s/J_HAF3SZMq5ySiqaPTIzow
> 本文件为旧文抢救自动抓取版,供校对与上站前审阅(备份≠发布)
继续整理基金分红数据,又发现了一只月月分红基金,它的分红规则很特别。
它不是按月分,也不是按比例锁死,而是用了一套复杂的“超额收益”公式:每年10月算一次账,分多少看当年跑赢基准多少。更特别的是,它在基金合同里还有一句话:
“收益分配不须以弥补浮动亏损为前提,收益分配后有可能使除息后的基金份额净值低于面值。”
这意味着:就算基金跌了、净值破1了,照样可以分红。
从2024年9月至今,它已经连续分红18次,确实做到了“月月分红”。但当我翻出它的最新分红公告和四季报后,发现事情没那么简单——
这只基金叫汇添富中证红利ETF发起式联接A(020195)。今天这篇,我用我的标准把它拆一遍,并用另一只同样是发起式但走得健康的中欧红利低波100(021375)作为对比,看看差距在哪。
一、基金概况
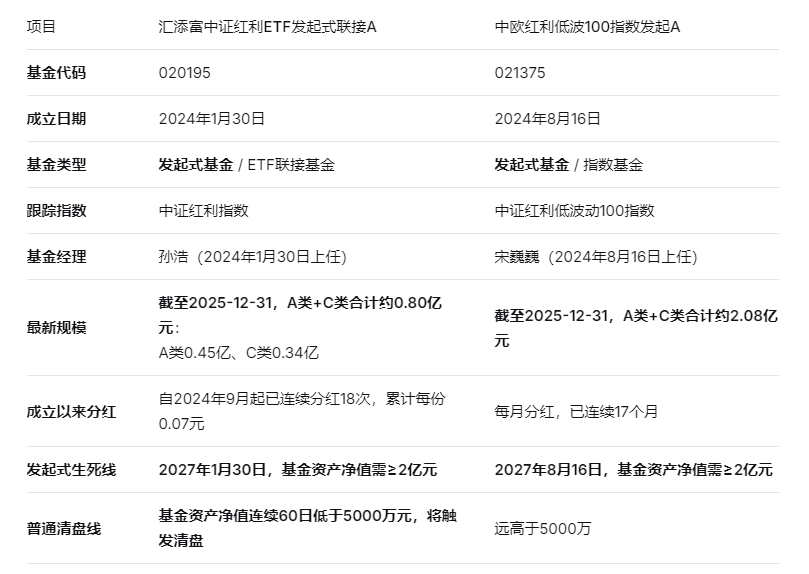
数据来源:基金2025年四季报、天天基金网
二、分红制度对比:复杂 vs 简单
汇添富的“超额收益”公式
“基金管理人每月可进行分红评估,并有权根据实际情况决定是否进行分红。此外,在满足以下条件时,本基金每年至少进行一次收益分配:”
每年10月最后一个交易日,计算超额收益率(基金收益率 - 基准收益率)。当超额>0时:
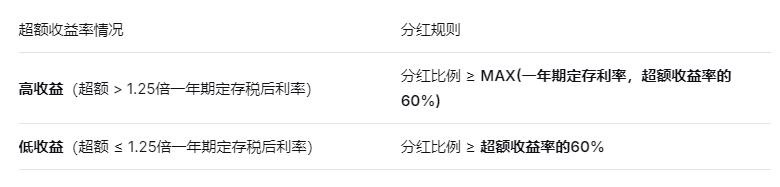
一年期定存税后利率目前约1.0%,1.25倍约1.25%。
特别条款:
“收益分配不须以弥补浮动亏损为前提,收益分配后有可能使除息后的基金份额净值低于面值。”
这条款意味着:管理人可以在基金亏损、可供分配利润为负的情况下,依然进行分红,甚至可以分到净值跌破1元。
中欧的“每月必分”条款
中欧的合同只有一句话:
“于每月度最后一个交易日对基金的可供分配利润进行评价,评价日核定的每份基金份额可供分配利润高于0元时,基金管理人将进行收益分配。”
对比:中欧的制度简单、明确、可预期;汇添富的制度复杂、依赖超额收益、且允许亏损时分红——给了管理人极大空间,但也埋下风险。
三、分红记录对比:中欧越分越多,汇添富越分越干
汇添富的分红频率与最新数据
自2024年9月起,汇添富这只基金已连续分红18次,频率上确实做到了“月月分红”。但看2026年2月13日的最新分红公告:
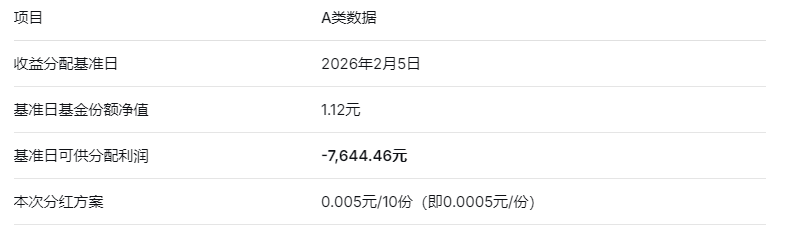
根据2025年四季报的份额数据(A类41,901,843.23份、C类31,621,724.14份)估算,本次分红总额约:
A类:41,901,843.23 × 0.0005 ≈ 2.1万元
C类:31,621,724.14 × 0.0005 ≈ 1.6万元
合计:约3.7万元
而基金四季度末总资产净值为0.80亿元,本次分红占比不足0.05%,完全是“象征性分红”。关键点:可供分配利润为负,仍在分红,且金额极小,说明虽然分得勤,但已经是在透支未来。
中欧的分红记录(2026年2月公告)
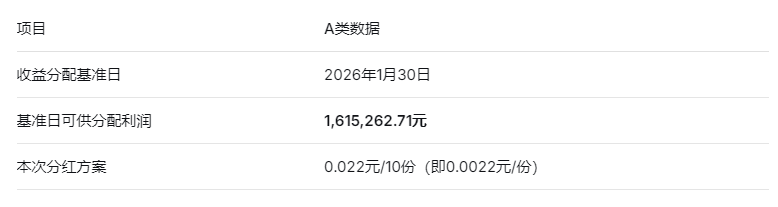
对比:中欧可供分配利润为正,且金额可观;汇添富为负。中欧分红金额虽不高,但家底扎实;汇添富则是在“吃老本”。
四、规模演变:中欧持续翻倍增长,汇添富四季度虽有增长但仍徘徊在生死线边缘
根据汇添富2025年三、四季报,A类和C类的份额变化如下:
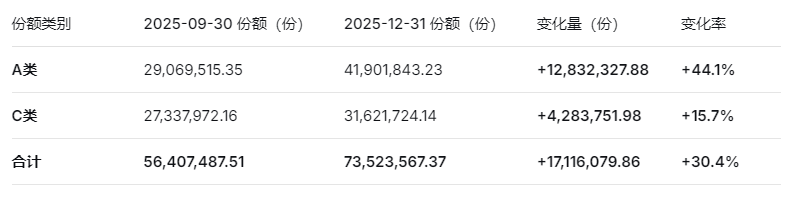
数据来源:汇添富基金2025年三、四季报
关键点:
四季度A类份额增长44%,C类增长15.7%,合计增长30.4%。这表明基金在四季度获得了显著净申购,投资者仍在买入。
期末资产净值A类0.45亿元、C类0.34亿元,合计0.80亿元,较三季度末(A类约0.31亿、C类约0.30亿,合计约0.61亿)增幅约31%。
中欧的规模变化(已知数据):
中欧C类从2024年底0.18亿增长到2025年底1.29亿,增长超7倍;A类同样稳步增长,合计规模已达2.08亿元,已远超2亿发起式生死线,5000万清盘线更是远远甩在身后。
对比:中欧规模持续翻倍增长,已上岸;汇添富四季度虽有增长,但合计仅0.8亿,离2亿还差1.2亿,且A类单独规模仅0.45亿,已低于5000万,整体仍在5000万清盘线边缘徘徊。
五、持有人结构:机构撤退,个人接盘
1. A类份额:机构占比持续下降,个人成为主力
根据基金季报披露的A类份额持有人结构:
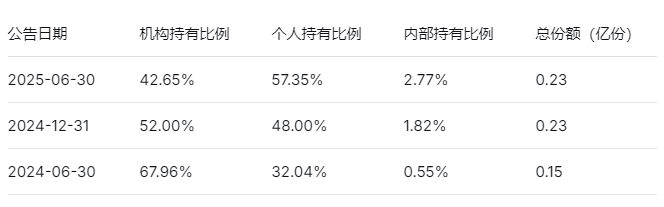
数据来源:基金中报、年报
这张表告诉我:
机构占比正在持续下降:从2024年6月的67.96%降至2025年6月的42.65%,一年时间下降25个百分点。
个人已成主要持有人:2025年6月个人占比57.35%,超过机构,说明个人投资者正在接手。
内部持有比例2.77%中,包含了基金管理人必须持有的1000万发起份额(约占总份额2.2%),其余才是基金公司员工自愿持有的部分。
2. C类份额:纯粹的个人舞台
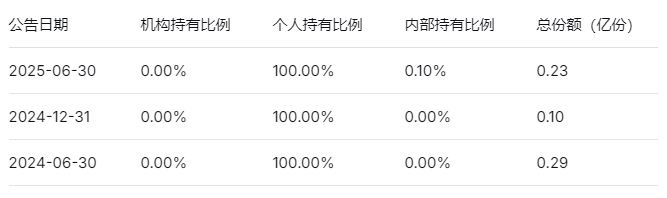
数据来源:基金中报、年报
这张表告诉我:
C类份额始终由个人100%持有,机构从未参与,结构极其稳定。
3. 整体判断
截至2025年6月:
A类个人占57.35%,C类个人占100%,整体以个人为主。
机构正在从A类撤退,但个人接住了,没有出现踩踏。
内部持有比例2.77%中,包含强制持有的1000万发起份额(占13.6%),以及少量员工自愿认购。这部分资金至少锁定到2027年1月,短期内不会跑。
需要注意的是:以上数据截至2025年6月30日,距今已有大半年。2025年下半年机构占比是升是降,要等2025年报才能揭晓。
六、两条生死线:5000万清盘线与2亿发起式红线
1. 普通清盘线(5000万)
根据基金合同,基金资产净值连续60日低于5000万元,将触发清盘程序。
截至2025-12-31:
A类资产净值:45,486,070.08元(约0.45亿)——单独看A类已低于5000万
C类资产净值:34,273,412.56元(约0.34亿)
合计:79,759,482.64元(约0.80亿)——合并规模尚在5000万以上
风险点:虽然目前合计规模0.80亿,但如果:
2026年一季度C类继续赎回
或A类再下降
合计规模跌破5000万
只需再缩水37.5%,就会触发清盘,等不到2027年1月的“三年大考”。
2. 发起式生死线(2亿)
作为发起式基金,根据规定:
“基金合同生效满3年后的对应日,若基金资产净值低于2亿元,基金合同应当终止,且不得通过召开基金份额持有人大会的方式延续。”
汇添富的“三年之期”:2027年1月30日
当前合计规模:0.80亿
距离2亿:差1.2亿
所需增长率:150%
要在不到一年内从0.8亿增长到2亿,需要:
每个季度平均增长25%以上
且不能有任何赎回冲击
难度极大,继续观察。
七、用我的标准复盘
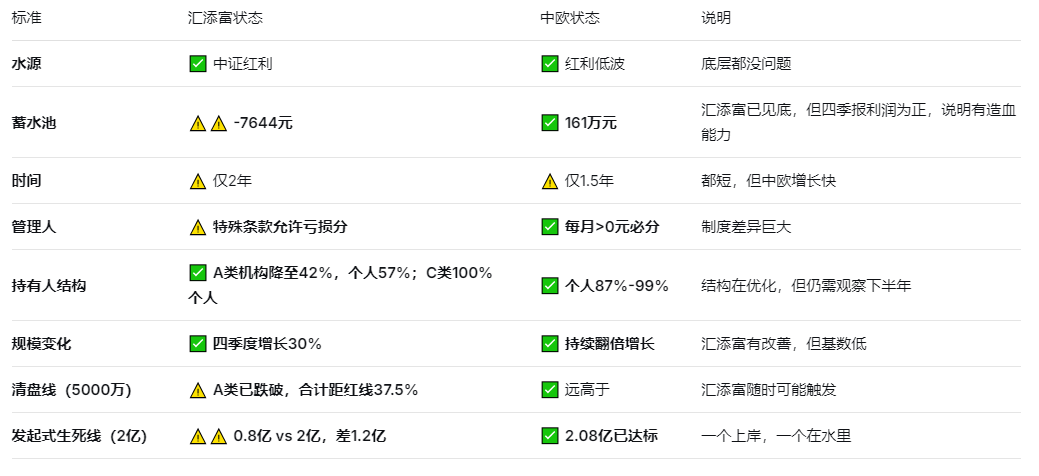
八、结论:一个已上岸,一个还在水里挣扎
中欧用一年半时间,做到了:
制度清晰、执行稳定
蓄水池越分越厚
持有人以个人为主
规模持续增长,已远超2亿生死线,5000万清盘线远远甩在身后
汇添富虽然每月都在分红(18次),且四季度规模增长30%,但仍面临三大挑战:
可供分配利润为负,分红在透支未来,但四季报利润为正,说明还有造血能力
机构占比仍在高位(42%),且下降趋势能否持续未知
两条生死线压顶:5000万清盘线只需再缩37.5%就触发;2亿发起式红线差1.2亿,时间只剩一年
同样是发起式基金,同样做到月月分红,中欧已经上岸,汇添富还在水里挣扎,而且水刚好淹到脖子——0.8亿,离2亿还差1.2亿,离5000万只差3000万。
这只基金能否活过2027年1月,取决于:
2026年能否继续保持高速增长
机构资金是否会继续撤离,个人能否接住
可供分配利润能否转正
规模能否始终站在5000万之上
九、写到这里,我忍不住想问一句
翻看监管的通报,2026年初监管部门刚强调“拟分红金额原则上不得高于期间净利润”,就是要堵住“没钱硬分”的口子。而汇添富这只基金的合同里,却明明白白写着“收益分配不须以弥补浮动亏损为前提”。
我不知道这背后是出于什么考虑——是为了在业绩不佳时还能打出“月月分红”的招牌?是为了给特定客户提供某些安排?还是单纯觉得,先写进去总没错,用不用再说?
我不急着下结论,也不做猜测。但有一点值得注意:当一只基金把“亏损也能分”写进合同,它在分红这件事上的操作空间,确实比普通基金大得多。
用数据说话的人,只呈现数据,不下价值判断。
本文收录于「汇添富红利跟踪笔记」合集。2025年报出来后,我会第一时间更新:规模能否继续增长?机构还在不在?
本文仅为个人投资笔记,不构成任何投资建议。基金有风险,投资需谨慎。