> 抓取存档|来源:公众号「我的月月分红笔记」|发布:2026-02-25|链接:https://mp.weixin.qq.com/s/Q5O4pcgLdQjvweLVYjalKw
> 本文件为旧文抢救自动抓取版,供校对与上站前审阅(备份≠发布)
2025年6月,我转了250元进去,10天后收到第一笔分红。
那时候净值1.16元,我没想过它会跌到1.08元,更没想过账户不仅没亏,反而略有盈余——因为分红一直在,份额一直在涨。
这只基金叫南方标普中国A股大盘红利低波50ETF联接(A类:008163)。
它是我的第一只月月分红基金,也是我一直持有并坚持定投、跟踪最细、心里最踏实的一只。
一、基金概况
| 项目 | 数据 |
|---|---|
| 基金代码 | 008163(A类)/008164(C类)/021056(I类) |
| 基金类型 | ETF联接基金 |
| 成立日期 | 2020年1月21日 |
| 跟踪指数 | 标普中国A股大盘红利低波50指数 |
| 基金经理 | 崔蕾(2020年10月上任) |
| A类最新规模 | 89.00亿元(2025-12-31) |
| 整只基金合并规模 | 约124亿元(A类89亿 + C类34.53亿 + I类0.48亿) |
二、分红制度:写在合同里的刚性条款
最关键的一条,写在这只基金的合同里:
“每份基金份额每次基金收益分配比例不得低于基金收益分配基准日每份基金份额可供分配利润的10%。”
从2021年的分红公告就能看到,这个条款早在基金成立时就已写入合同。2025年4月的合同修订,调整的是“每月评估”机制——从“每季度评估”改为“每月可评估”。但10%的比例条款一直是原合同自带的。
这就是我一直说的“制度刚性”——不是想分多少分多少,而是合同锁着,每次必须分掉家底的10%,剩下的90%继续留着蓄水。
三、分红记录:连续20个月,每月到账
从2024年6月开始,这只基金进入了连续分红通道。到2026年2月,已经连续分红20个月。
2024年(7次)
6月21日:0.030元/份
7月19日:0.026元/份
8月13日:0.023元/份
9月19日:0.017元/份
10月22日:0.024元/份
11月15日:0.030元/份
12月17日:0.030元/份
2025年(12次,全年满勤)
1月17日:0.025元/份
2月14日:0.020元/份
3月14日:0.017元/份
4月15日:0.017元/份
5月16日:0.016元/份
6月13日:0.017元/份
7月15日:0.016元/份
8月12日:0.015元/份
9月15日:0.011元/份
10月24日:0.011元/份
11月14日:0.012元/份
12月15日:0.011元/份
2026年(2次)
1月15日:0.012元/份
2月5日:0.011元/份
四、规模演变:从0.4亿到89亿的6年
这是A类份额从成立到现在的完整轨迹。看这张表,能看懂一只基金是怎么“活过来”的。
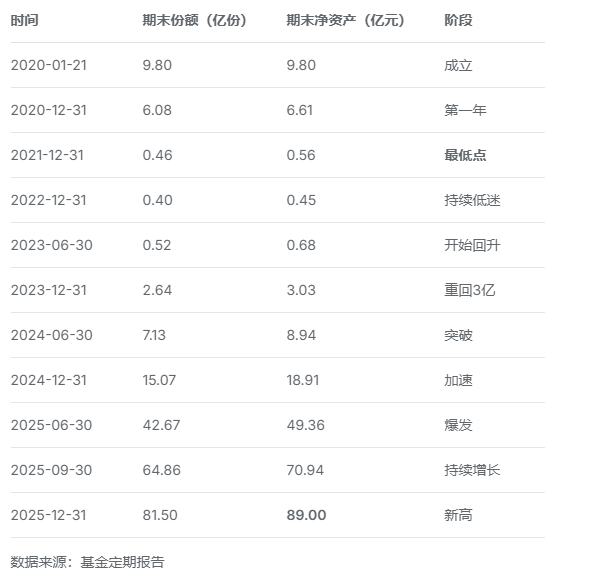
这张表告诉我三件事:
第一,它经历过真正的“至暗时刻”。2021年底到2022年底,份额长期在0.4-0.5亿之间徘徊,净资产不足1亿。那个时候如果触发清盘,就没有后来的故事了。但它挺过来了。
第二,真正的爆发从2024年开始。2023年底才回到3亿,两年时间冲到89亿,增长近30倍。这种增速,在基金行业里很少见。
第三,2025年资金涌入最猛。三季度单季净申购22.19亿份,四季度净申购16.64亿份。单季度净申购超20亿份,说明市场对这只基金的认可度在集中爆发。
五、持有人结构:几经更替,稳定到个人为主
这是最让我意外的一组数据。之前我一直以为这只基金是机构占大头,但把6年的持有人结构翻出来看,原来是这样。
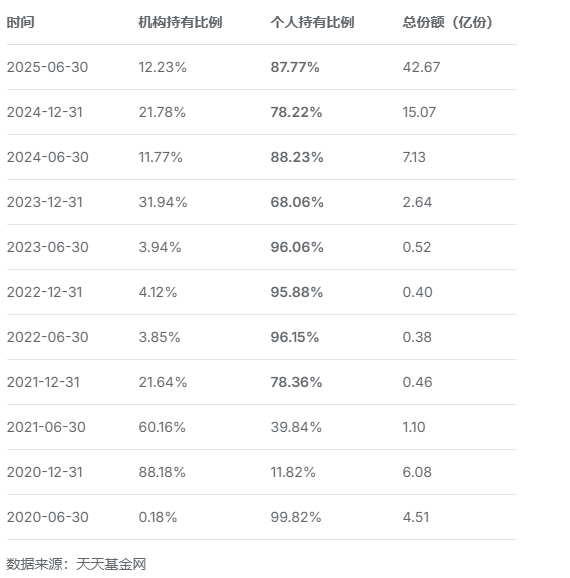
把这张表按时间倒着看,能看清这条演变路径:
第一阶段:机构主导期(2020年底)
- 2020-12-31:机构88.18%,个人11.82%
- 刚成立不久,机构是主力
第二阶段:机构撤退,个人接盘(2021年)
- 2021-06-30:机构60.16%,个人39.84%
- 2021-12-31:机构21.64%,个人78.36%
- 半年时间,机构撤了近40个百分点,个人接住了
第三阶段:个人主导期(2022-2023)
- 2022-2023年:个人占比长期在95%以上,机构只有3-4%
- 这段时间规模很小(0.4-0.5亿份),完全是散户在撑着
第四阶段:机构回流,但个人仍是主力(2023年底)
- 2023-12-31:机构31.94%,个人68.06%
- 规模从0.52亿涨到2.64亿,机构回来了,但个人还是占大头
第五阶段:稳定在个人为主(2024年至今)
- 2024-06-30:个人88.23%
- 2024-12-31:个人78.22%
- 2025-06-30:个人87.77%
- 规模从7亿涨到42亿,个人占比始终稳定在80%以上
这段历史说明什么?
它经历过机构撤、个人接,也经历过机构回流、个人还在。几次更替下来,最后稳住的是个人为主的结构。
这就是我一直说的:基金管理人的能力,就体现在能不能把持有人结构从机构独大过渡到个人为主,而且让个人愿意留下来。 这只基金用了6年时间,走通了这条路。
六、蓄水池有多深
2025年9月30日的分红公告里,有一组关键数据:
基准日基金可供分配利润:750,789,546.41元(约7.5亿元)
A类可供分配利润:571,181,472.01元(约5.7亿元)
C类可供分配利润:176,507,222.79元(约1.76亿元)
I类可供分配利润:3,100,851.61元(约3100万元)
按照合同约定的10%比例,这次分红分了约7500万元。
2026年1月31日的最新数据,整只基金合并可供分配利润666,227,246.94元(6.66亿元)。
这就是蓄水池的逻辑:6.66亿的家底,只放6600万出来,剩下的继续留着。下次不管市场好坏,还能继续分。
七、分红率:我考察分红基金还会看的一个指标
用2025年的实盘数据来算一笔账:
2025年分红总额
全年分红12次,累计0.188元/份:
0.025 + 0.020 + 0.017 + 0.017 + 0.016 + 0.017 + 0.016 + 0.015 + 0.011 + 0.011 + 0.012 + 0.011 =0.188元
以不同时点买入,分红率是多少?
2025年初1.16元买入:0.188 ÷ 1.16 =16.2%
当前净值1.0755元买入:0.188 ÷ 1.0755 =17.5%
按定投成本1.08元算:0.188 ÷ 1.08 =17.4%
对我来说,考察一只月月分红基金我会重点关注的一个指标:分红率——用你实际收到的分红,除以你的买入成本。
股息率反映的是底层资产的长期水平,但分红率是你实实在在拿到手的现金回报。
同一个基金,同一个年份,买入时点不同,分红率就不一样。这就是我坚持“价值线定投”的原因——净值越低的时候买,同样的分红对应更高的现金回报。
八、用四个标准来检验
这两年我总结出四个判断标准,用来衡量一只基金的分红能力能不能持续。拿这四个标准来套南方红利低波50:
第一个标准:底层资产有没有分红能力?
跟踪标普中国A股大盘红利低波50指数,聚焦高股息、低波动的成熟企业。十大重仓股有双汇发展、洋河股份、中国石化、雅戈尔、南山铝业、梅花生物、中国神华、陕西煤业、中国外运、养元饮品,都是传统的高分红大户。水源有保障。
第二个标准:有没有蓄水池?
2025年9月底可供分配利润7.5亿元,2026年1月底6.66亿元。每次只分10%,剩下的90%继续蓄水。蓄水池深且稳。
第三个标准:成立时间够不够长?
2020年1月21日成立,至今已超过6年。时间足够长,经历过牛熊检验。
第四个标准:管理人靠不靠谱?
制度上:合同锁定“每次不低于10%”
能力上:2025年分红12次,A类规模从0.4亿涨到89亿
规模上:A类89亿,整只基金124亿,远离5000万清盘线
持有人结构上:个人占87%,结构健康
四个标准全通过。
九、这只基金的特殊之处
第一,制度刚性最强。合同锁定“每次不低于10%”,这是目前我见过的分红基金里最硬的条款。不管谁来管,都得按这个规矩分。
第二,蓄水池最深。6.66亿的家底,每次只放6600万出来。这种“细水长流”的模式,让它在市场不好时也能扛住。
第三,持有人结构最稳。6年时间,从机构独大变成个人为主,87%的个人占比,规模还涨了200多倍。这是管理人能力的直接体现。
第四,成立时间最长。6年多的历史,经历过2021-2022的规模低谷、2023-2024的震荡、2025年的爆发,从2024年6月开始月月分红从未断过。
十、为什么它能一直分
用一句话总结:制度锁着,蓄水池深,个人为主。
制度锁着——合同规定每次至少分10%,没得商量
蓄水池深——6.66亿的家底,每次只放一小部分
个人为主——87%的个人占比,而且进来后没跑
这三条,缺一不可。
十一、接下来观察什么
这只基金已经纳入我的核心持仓,每月填表、每季度体检、每年复盘。
要观察的就是三件事:
分红频率——看每年还能不能保持在10次以上
蓄水池水位——看可供分配利润还能不能稳在6亿以上
持有人结构——看87%的个人占比能不能稳住
十二、最后想说的话
这是我的第一只月月分红基金,也是我跟踪最久、心里最踏实的一只。
从2025年6月第一笔分红开始,到现在8个多月,它用每月到账的现金告诉我:制度可以保证下限,蓄水池可以平滑波动,健康的持有人结构可以扛住风浪。
而这次翻出6年的规模演变和持有人结构数据,让我对“基金管理人的能力”又多了一层理解:
真正的能力,不是把规模做多大,而是让进来的人愿意留下来。在2021-2022年规模跌到0.4亿的时候,能扛住;在2024-2025年规模涨到89亿的时候,能稳得住;分红从没断过。
南方红利低波50用了6年时间,从低谷爬出来,经历几番持有人结构更替稳定到个人为主。这条路走通了,才有了今天每月到账的分红。
如果你也想找一只“拿着能睡得着”的月月分红基金,这只值得放进观察池。
毕竟,用数据说话的人,不急着下结论。
感谢你的认可。
如果你觉得这篇笔记对你有用,欢迎点击下方「喜欢作者」赞赏。所有赞赏都会被我攒进月月分红基金里,变成份额,等着下个月分红。
你的支持,是我继续记录下去的动力。
本文收录于「南方红利低波50跟踪笔记」合集(后续分红、季报都更新于此)。
本文仅为个人投资笔记,不构成任何投资建议。基金有风险,投资需谨慎。